内蒙一机(600967.SH)深度投研报告
内蒙一机(600967.SH)深度投研报告
一、标的画像(硬数据)
1.1 主营业务拆分(近三年营收占比)
内蒙一机近三年营收几乎 100% 来自"装备制造业 / 特种装备",结构上军品(轮履系列军品装备)为绝对核心,民品(铁路车辆、车辆零部件、军民协同产品)占比已压缩至个位数。
关键趋势:总营收近三年基本走平(5年营收CAGR约-5.4%),但结构在优化——高毛军民协同、军贸占比抬升,低毛利铁路货车在收缩;2026Q1营收26.01亿(同比-4.76%),但经营性现金流净流入13.81亿(同比+89.64%),回款质量显著改善。
1.2 行业排名与地位
行业协会/券商口径:公司为申万二级"地面兵装Ⅱ"行业营收、净利润、ROE三项排名均为第1(截至2026Q1,每股收益0.08元,行业均值-0.01元;ROE 1.16%,行业均值-0.28%;营收26.01亿,行业均值仅5.03亿)。
定性:绝对龙头 + 细分冠军。国家"一五"156项重点工程之一,国家唯一集主战坦克、轮式步兵战车、中口径火炮于一体的高新武器装备研发制造集团,主战坦克国内市占率超70%,军贸坦克出口市占超70%。
公司是兵器工业集团旗下A股唯一地面重装装甲上市主体,也是陆军重装装备总装唯一平台。
1.3 核心概念标签(≤3个)
军工航天 / 国防军工(主标签,陆战装备总装)
军贸 / 一带一路(VT4/VT5坦克出口巴基斯坦、泰国、中东、非洲)
机器人概念 / 无人装备(第四代主战坦克、无人战车、机器狼、察打一体体系)
1.4 稀缺属性(A股维度)
技术 + 牌照双重稀缺,构成强护城河:
独家总装资质:国内唯一具备主战坦克完整总装资质,陆军装备定点采购 + 整合上百家配套供应商,认证周期十年以上,新进入者无法逾越;
军贸壁垒:VT4性价比仅欧美1/3,外贸订单不受国内年度采购节奏限制;
资产注入期权:2025年6月国资委批复兵装集团与兵工集团重组("分立+注入"模式),内蒙一机作为兵工集团唯一陆战装甲上市平台,存在承接光电火控、无人作战、轻武器等未上市资产的期权价值,市场给予"平台溢价"。
二、股东与资本动作(公告溯源)
展开全文
2.1 实控人与股权结构
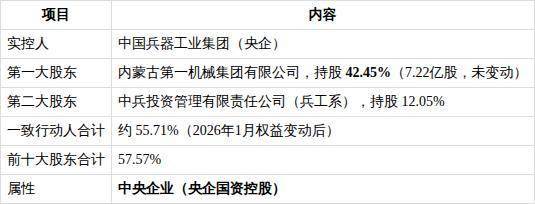
央企背景 + 高集中度,股权结构稳定,但流通盘约 42%,市场筹码并不算紧。
2.2 近6个月资本动作(逐条溯源)

结论:近6个月无增持、无定增、无回购、无质押;只有一致行动人(山西北方机械、北方置业)的小额减持,且公告明确"不会导致控股股东、实控人变化,不触发要约收购"。减持主体为兵工系内部财务安排,非核心股东撤退。
2.3 市值管理 / 维稳迹象判断
分红比例抬升:2024年10派0.7元,2025年提升至10派0.99元(分红比例约50%),是高分红、回馈股东的积极信号;
无回购、无股权激励行权倒挂、无员工持股计划;
资产整合动作:2026年3月母公司一机集团董事长率队调研陵川工业、长安望江,"公司治理与资本运营交流对接",被市场解读为兵工兵装重组后陆军装备专业化整合进入实操阶段;
定性结论:❝无明显股价维稳操作,但高分红 + 集团层面资产重组预期构成隐性市值管理,属"央企价值重估"政策受益型,而非短期护盘型。❞
三、风险项
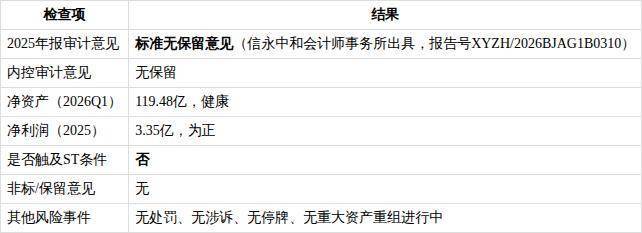
结论:否。公司财务状况稳健,审计意见清洁,完全不触及任何ST触发条件,也无需"观察*"预警。
补充风险点(非ST类):
2025年归母净利润同比 -32.97%,扣非-32.43%,盈利阶段承压;
毛利率从2023年约13.5%下滑至2026Q1的10.30%,产品结构变化 + 军品定价机制压制毛利;
军贸交付节奏、内需型号订货是两大业绩弹性变量。
四、估值(行业适用指标)
4.1 行业估值波段(申万二级"地面兵装Ⅱ")
地面兵装行业因多家公司盈利波动大、PE频繁失真(TTM常为负或极高),PB 是更稳健的行业适用指标;PE 作为辅助参考。
行业PB目前处3年高位(82%分位),主因多只成分股业绩下滑导致PB被动抬升;行业PE分位约56%。
4.2 公司当前估值 vs 行业

同业交叉验证(2026-07-23):

横向看,内蒙一机 PE 在同业中最低,PB 也仅高于中兵红箭,是四家里"估值最不贵"的标的——但绝对PE 66倍仍不低,反映军工板块整体高估值特征。
4.3 合理估值区间(PE/PB双贴现)
方法一:PE贴现(基于2026一致预期EPS 0.28元)
公式:合理市值 = 预测净利润 × 目标PE
行业中位PE约60倍,给予龙头10%溢价 → 目标PE = 50~60倍
2026预测净利润4.81亿 → 合理市值 = 4.81亿 × (50~60) = 240亿 ~ 289亿
对应股价 = 240/17.02 ~ 289/17.02 = 14.1元 ~ 17.0元
方法二:PB贴现(每股净资产7.02元,2026Q1)
行业PB 3年中位约3.0倍,公司历史PB 5年分位60.55%(处中位偏上)
给予目标PB = 2.0~2.5倍(龙头溢价但留安全边际)
合理股价 = 7.02 × (2.0~2.5) = 14.0元 ~ 17.6元
综合合理估值区间:市值 240亿~290亿↔ 股价 14.0~17.5元。
4.4 估值评分
估值评分:6 / 10
理由:当前价11.14元,较合理区间下沿14元仍有约 26%上行空间,PB仅1.61倍处5年60%分位属"中位偏上但不极端",绝对PE66倍偏高;综合偏离度约-20%~-25%,属"温和低估、非极低估",给6分。
一年一倍者众,三年一倍者寡。
努力追寻一条成熟、稳健、低回撤、可持续、可传家的投资之道,穿越牛熊,穿越周期。
免责申明:




评论